Zadzwoń: 881 332 949
 Umów konsultację
 Wróć do bloga

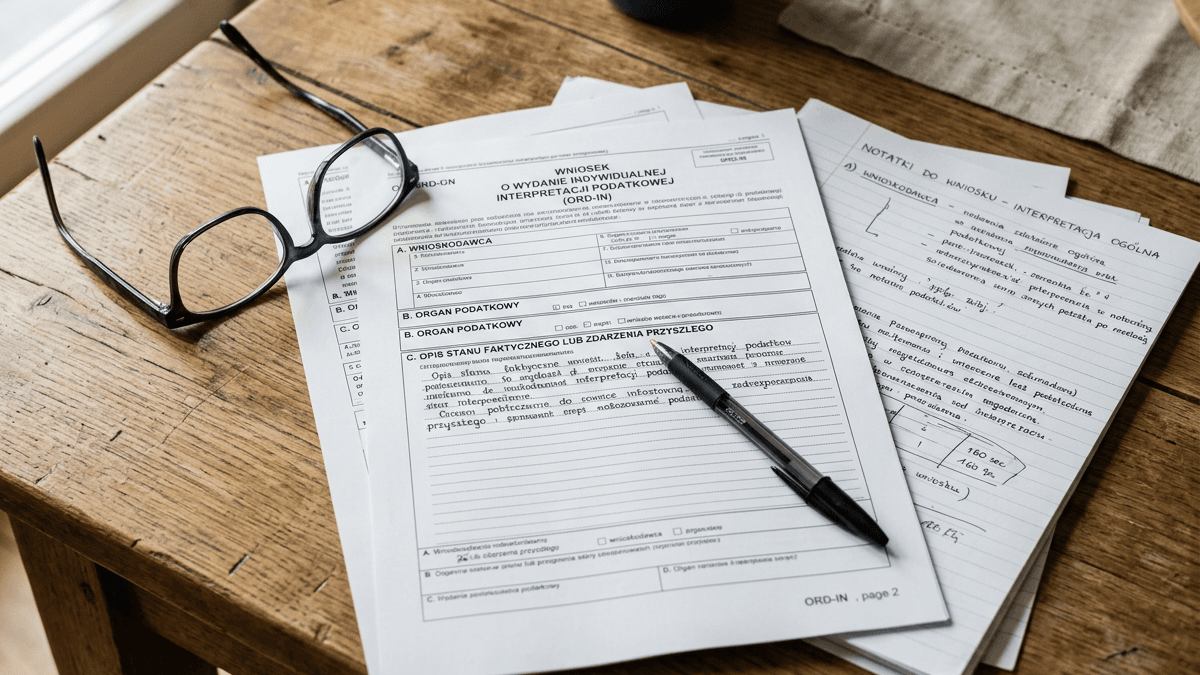
Od 3 września 2026 r. w procedurze podatkowej obowiązuje nowy wzór wniosku o wydanie interpretacji ogólnej przepisów prawa podatkowego. To zmiana techniczna, ale nie warto jej lekceważyć. W praktyce formularz decyduje o tym, czy wniosek zostanie złożony poprawnie, czy trzeba będzie go uzupełniać.
Zmiana dotyczy osób fizycznych oraz innych podmiotów, które występują o interpretację ogólną. Chodzi więc nie tylko o przedsiębiorców, spółki czy organizacje, lecz także o osoby, które chcą wskazać problem ze stosowaniem przepisów podatkowych w szerszym ujęciu.
Interpretacja ogólna nie jest narzędziem do rozstrzygania pojedynczej, prywatnej sprawy podatkowej. Służy przede wszystkim ujednoliceniu stosowania prawa przez organy podatkowe. Nowy formularz ma znaczenie tam, gdzie wnioskodawca chce pokazać, że ten sam przepis bywa rozumiany lub stosowany różnie.
Ten tekst ma charakter informacyjny i nie stanowi porady prawnej ani podatkowej.
Czym jest interpretacja ogólna i kiedy ma sens
Interpretacja ogólna przepisów prawa podatkowego służy wyjaśnieniu, jak należy rozumieć określone przepisy w sytuacji, gdy ich stosowanie budzi rozbieżności. Wydaje ją minister właściwy do spraw finansów publicznych. Celem jest zapewnienie jednolitego stosowania prawa przez organy podatkowe.
To odróżnia interpretację ogólną od interpretacji indywidualnej.
Interpretacja indywidualna dotyczy konkretnego stanu faktycznego albo zdarzenia przyszłego opisanego przez wnioskodawcę. Ma chronić konkretnego zainteresowanego, który przedstawił własną sytuację.
Interpretacja ogólna działa inaczej. Jej punkt ciężkości leży po stronie przepisu i praktyki jego stosowania. Wniosek powinien więc pokazywać, że problem nie jest jednostkowy. Chodzi o sytuacje, w których podatnicy, płatnicy lub inne podmioty spotykają się z różnym podejściem organów do tego samego zagadnienia.
Przykładowo sens może mieć wniosek, gdy:
- różne organy podatkowe odmiennie oceniają podobne czynności,
- w praktyce pojawiły się rozbieżne interpretacje dotyczące tego samego przepisu,
- podatnicy mają trudność z ustaleniem bezpiecznego sposobu postępowania,
- problem dotyczy większej grupy podmiotów, a nie tylko jednej sprawy.
Nie oznacza to, że każdy spór z urzędem powinien prowadzić do wniosku o interpretację ogólną. Jeżeli sprawa dotyczy wyłącznie indywidualnych okoliczności, właściwsza może być interpretacja indywidualna, postępowanie podatkowe albo inna forma działania.
Kogo dotyczy nowy wzór wniosku
Nowy wzór wniosku o interpretację ogólną w procedurze podatkowej od 3 września 2026 r. dotyczy wszystkich, którzy po tej dacie składają wniosek o wydanie interpretacji ogólnej. Obejmuje to osoby fizyczne oraz inne podmioty.
W praktyce wnioskodawcą może być między innymi:
- osoba fizyczna,
- przedsiębiorca prowadzący jednoosobową działalność gospodarczą,
- spółka,
- organizacja społeczna lub branżowa,
- fundacja albo stowarzyszenie,
- inna jednostka, która ma interes w ujednoliceniu stosowania przepisów podatkowych.
Sama zmiana formularza nie oznacza, że zmienia się istota interpretacji ogólnej. Nadal chodzi o wyjaśnienie przepisów w wymiarze szerszym niż jednostkowa sprawa. Zmienia się natomiast formalny sposób przedstawienia żądania.
To ważne zwłaszcza dla podmiotów, które przygotowują wnioski według wcześniejszych wzorów, korzystają z zapisanych szablonów albo powielają dokumenty używane przy poprzednich sprawach. Po wejściu w życie nowych przepisów korzystanie ze starego wzoru może prowadzić do problemów formalnych.
Od 3 września 2026 r. bezpiecznym punktem wyjścia jest sprawdzenie, czy przygotowywany dokument odpowiada aktualnemu wzorowi wniosku.
Co zmienia nowy formularz w praktyce
Zmiana wzoru wniosku jest zmianą formalną, ale w sprawach podatkowych formalność często ma duże znaczenie. Formularz porządkuje informacje, które powinny znaleźć się we wniosku. Pomaga też organowi ocenić, czy sprawa rzeczywiście dotyczy interpretacji ogólnej.
Nie należy zakładać, że nowy wzór to tylko kosmetyka. W praktyce może wpływać na to, jak wnioskodawca opisze problem, jakie dane poda i jak przedstawi argumentację. Nawet jeśli zakres wymaganych informacji jest podobny do wcześniejszego, układ formularza może wymusić większą precyzję.
Najczęściej kluczowe są trzy obszary.
Dane wnioskodawcy muszą być spójne
Wniosek powinien jasno wskazywać, kto go składa. Inaczej wygląda sytuacja osoby fizycznej, inaczej spółki, a jeszcze inaczej organizacji, która działa w imieniu szerszej grupy interesów.
Błędy w danych identyfikacyjnych, brak podpisu albo nieprawidłowe umocowanie osoby działającej za podmiot mogą wydłużyć sprawę. Przy wnioskach składanych przez pełnomocnika trzeba także zadbać o prawidłowe pełnomocnictwo, jeśli jest wymagane.
Problem podatkowy powinien być opisany szerzej niż jednostkowo
Największym wyzwaniem zwykle nie jest samo wypełnienie rubryk, lecz pokazanie, że sprawa nadaje się do interpretacji ogólnej. Wniosek powinien wyjaśniać, na czym polega rozbieżność w stosowaniu przepisów.
Nie wystarczy napisać, że przepis jest niejasny. Lepsze jest wskazanie, że w podobnych sytuacjach można spotkać różne podejścia organów albo różne rozumienia obowiązków podatkowych.
Opis powinien być konkretny, ale nie może zamieniać się w opis wyłącznie prywatnej sprawy jednego podatnika.
Argumentacja powinna prowadzić do jasnego pytania
Dobry wniosek nie tylko przedstawia problem, lecz także pokazuje, jakiego wyjaśnienia oczekuje wnioskodawca. Pytanie powinno dotyczyć wykładni przepisów, a nie oceny dowodów, rozliczenia konkretnej transakcji czy rozstrzygnięcia sporu faktycznego.
Im jaśniej opisany problem, tym większa szansa, że organ będzie mógł odnieść się do niego we właściwym trybie.
Jak przygotować się do złożenia wniosku po 3 września 2026 r.
Przed złożeniem wniosku po wejściu w życie nowych przepisów warto wykonać kilka prostych kroków. Pomagają ograniczyć ryzyko braków formalnych i lepiej uporządkować argumentację.
Sprawdź aktualność formularza
Pierwszy krok to upewnienie się, że używany dokument jest aktualny na dzień składania wniosku. Ma to znaczenie szczególnie wtedy, gdy formularz został pobrany wcześniej albo pochodzi z wewnętrznego archiwum.
W organizacjach i firmach często funkcjonują gotowe wzory pism. Po zmianie przepisów warto je zaktualizować, aby nikt nie złożył dokumentu według poprzedniej wersji.
Ustal, czy sprawa dotyczy interpretacji ogólnej
Nie każda wątpliwość podatkowa nadaje się do tego trybu. Przed przygotowaniem dokumentu trzeba odpowiedzieć na pytanie, czy problem ma charakter ogólny.
Pomocne są trzy pytania:
- Czy problem dotyczy wykładni przepisu, a nie tylko faktów?
- Czy występuje lub może występować rozbieżność w stosowaniu prawa?
- Czy rozstrzygnięcie ma znaczenie dla szerszej grupy sytuacji?
Jeżeli odpowiedź na te pytania jest negatywna, inny instrument może okazać się bardziej właściwy.
Zbierz przykłady rozbieżności
Wniosek o interpretację ogólną zyskuje na sile, gdy pokazuje realny problem praktyczny. Nie trzeba tworzyć obszernego opracowania, ale warto zebrać przykłady, które pokazują, skąd bierze się potrzeba ujednolicenia wykładni.
Mogą to być na przykład różne stanowiska organów w podobnych sprawach, odmienne praktyki w toku kontroli albo powtarzające się wątpliwości dotyczące tego samego przepisu. Trzeba przy tym uważać, aby nie ujawniać danych, których nie wolno przekazywać albo które nie są potrzebne do oceny sprawy.
Zadbaj o precyzyjny język
W podatkach pojedyncze słowo potrafi zmienić sens pisma. Wniosek powinien być napisany jasno. Najlepiej unikać rozbudowanych zdań, ogólników i emocjonalnych ocen działania organów.
Dobrze sprawdza się prosty układ:
- wskazanie przepisu,
- opis problemu,
- wyjaśnienie rozbieżności,
- przedstawienie oczekiwanej wykładni,
- uzasadnienie stanowiska.
Taki porządek ułatwia czytanie i ogranicza ryzyko, że główny problem zginie w tle.
Najczęstsze ryzyka przy korzystaniu z nowego wzoru
Zmiana formularza zwykle wydaje się prosta. W praktyce błędy pojawiają się właśnie wtedy, gdy wnioskodawca uznaje sprawę za czysto techniczną.
Pierwsze ryzyko to użycie starego dokumentu. Jeśli ktoś pracuje na zapisanych wcześniej plikach, łatwo przeoczyć datę wejścia w życie nowych przepisów. Od 3 września 2026 r. trzeba sprawdzać, czy wzór jest aktualny.
Drugie ryzyko to potraktowanie interpretacji ogólnej jak interpretacji indywidualnej. W takim przypadku wniosek może nadmiernie skupiać się na własnej sytuacji podatnika, bez pokazania szerszego problemu w stosowaniu prawa.
Trzecie ryzyko dotyczy zbyt ogólnego opisu. Samo stwierdzenie, że przepisy są niejasne, zwykle nie wystarcza. Lepiej wskazać, na czym polega niejednolite rozumienie przepisu i dlaczego wymaga wyjaśnienia na poziomie ogólnym.
Czwarte ryzyko to braki formalne. Mogą dotyczyć danych, podpisu, pełnomocnictwa albo załączników. Nawet najlepsza argumentacja nie zastąpi poprawnego złożenia pisma.
Co zrobić z wnioskami przygotowanymi przed zmianą
Jeżeli wniosek został przygotowany przed 3 września 2026 r., ale ma zostać złożony po tej dacie, należy go sprawdzić pod kątem nowego wzoru. Sama data rozpoczęcia pracy nad dokumentem nie przesądza o tym, że można korzystać z wcześniejszego formularza.
Warto szczególnie przejrzeć:
- układ danych identyfikacyjnych,
- sposób przedstawienia żądania,
- opis rozbieżności w stosowaniu przepisów,
- podpisy i umocowanie,
- załączniki oraz dokumenty dodatkowe.
Jeżeli dokument powstał w oparciu o stary wzór, najbezpieczniej przenieść treść do aktualnego formularza i ponownie sprawdzić całość. To prostsze niż późniejsze wyjaśnianie braków lub poprawianie pisma po wezwaniu.
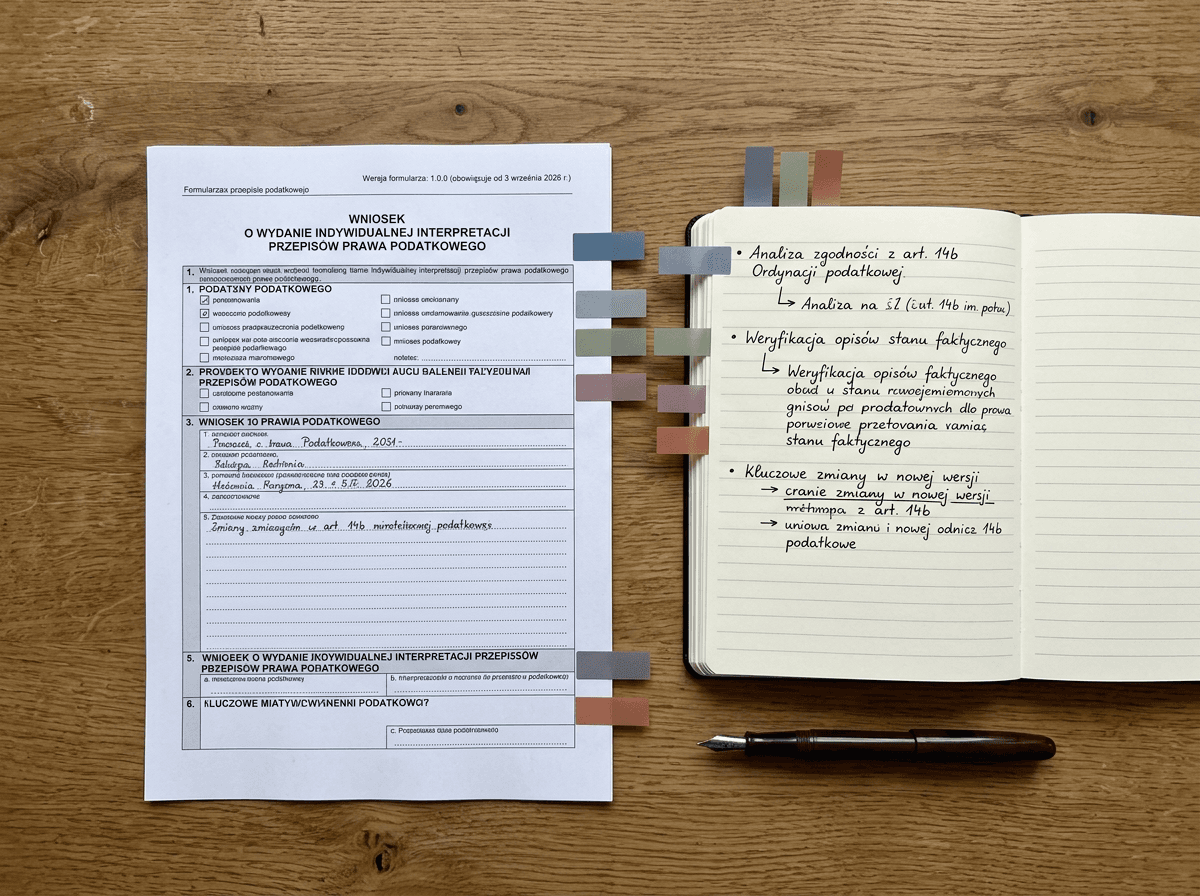
Dlaczego ta zmiana ma znaczenie dla praktyki podatkowej
Nowy wzór wniosku nie zmienia automatycznie treści przepisów podatkowych. Nie rozwiązuje też sam z siebie problemów interpretacyjnych. Ma jednak praktyczne znaczenie, bo wpływa na pierwszy kontakt wnioskodawcy z procedurą.
W podatkach forma często porządkuje treść. Dobrze zaprojektowany i poprawnie wypełniony formularz pomaga oddzielić to, co istotne, od informacji pobocznych. W sprawach o interpretację ogólną ma to szczególne znaczenie, ponieważ organ musi zobaczyć problem systemowy, a nie tylko jednostkowy kłopot.
Dla osób fizycznych zmiana oznacza konieczność sięgnięcia po aktualny dokument, nawet jeśli sprawa wydaje się prosta. Dla organizacji, doradców i podmiotów składających wnioski częściej oznacza potrzebę aktualizacji procedur wewnętrznych, wzorów pism i list kontrolnych.
Najrozsądniejsze podejście jest proste: przed złożeniem wniosku po 3 września 2026 r. trzeba korzystać z nowego wzoru, sprawdzić kompletność danych i upewnić się, że uzasadnienie pokazuje rozbieżność w stosowaniu prawa podatkowego. To mały krok formalny, który może oszczędzić dużo czasu w dalszej procedurze.